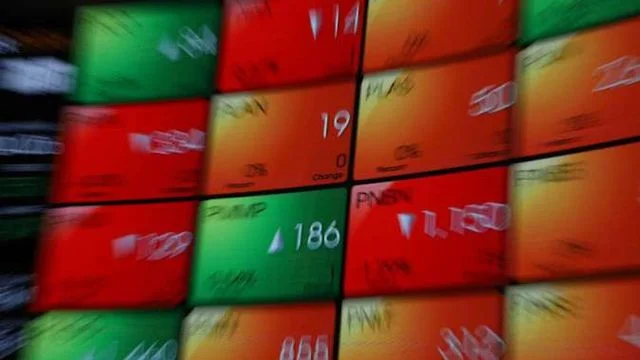
Gejolak pasar modal Indonesia pada 16 Oktober 2026 menjadi perhatian setelah Indeks Harga Saham Gabungan (IHSG) mengalami penurunan tajam.
Menyusul pengumuman Morgan Stanley Capital International (MSCI) mengenai konsultasi usulan perubahan klasifikasi pasar modal Indonesia dari Emerging Market menjadi Standalone Market.
Situasi tersebut memunculkan kembali perdebatan mengenai kinerja ekonomi pemerintahan Presiden Prabowo Subianto, kepercayaan investor, dan kualitas tata kelola pasar saham nasional.
Klaim mengenai lima kali trading halt, penurunan IHSG hingga 11,12 persen, serta hilangnya kapitalisasi pasar sekitar Rp1.030 triliun perlu dibaca berdasarkan periode dan metode perhitungan yang jelas.
Di sisi lain, pelemahan rupiah hingga melewati Rp18.000 per dolar AS pada 16 Oktober 2026 memang tercatat dalam data kurs referensi Bank Indonesia.
Data tersebut menunjukkan tekanan pasar yang nyata, tetapi penyebab dan dampaknya tetap perlu dianalisis secara menyeluruh.
Bank Indonesia mencatat Jakarta Interbank Spot Dollar Rate (JISDOR) pada 16 Oktober 2026 sebesar Rp18.052 per dolar AS, naik dari Rp17.948 pada hari sebelumnya.
JISDOR merupakan kurs referensi berdasarkan transaksi antarbank di pasar valuta asing domestik.
Angka ini perlu dibedakan dari kurs jual dan beli yang diterapkan bank kepada nasabah maupun pergerakan nilai tukar pada waktu tertentu.
Penurunan IHSG dan pelemahan rupiah tidak dapat dilepaskan dari sentimen investor, perubahan persepsi risiko, arus modal, serta kondisi ekonomi domestik dan global.
Namun, menghubungkan seluruh gejolak tersebut semata-mata dengan satu kebijakan atau satu figur politik juga tidak cukup untuk menjelaskan dinamika pasar.
Analisis yang lebih utuh perlu menguji perkembangan pasar, respons kebijakan, dan persoalan struktural yang memengaruhi keputusan investasi.
Trading halt bukan ukuran tunggal kinerja pemerintahan
Trading halt adalah penghentian sementara perdagangan saham ketika kondisi pasar memenuhi ambang yang ditentukan dalam ketentuan bursa.
Mekanisme ini dimaksudkan untuk merespons gejolak ekstrem dan memberikan waktu bagi pelaku pasar untuk menyerap informasi.
Penghentian sementara bukan berarti seluruh sistem keuangan nasional berhenti beroperasi, dan penerapannya tidak otomatis menunjukkan kegagalan pemerintah.
Untuk menilai klaim lima kali trading halt selama pemerintahan Prabowo, diperlukan daftar kejadian berdasarkan tanggal, waktu, pemicu, persentase penurunan, dan ketentuan yang berlaku pada masing-masing periode.
Perbandingan dengan pemerintahan Susilo Bambang Yudhoyono dan Joko Widodo juga harus menggunakan definisi serta rentang waktu yang konsisten.
Tanpa pemeriksaan tersebut, perbandingan jumlah penghentian perdagangan berisiko menghasilkan kesimpulan politik yang tidak sepenuhnya didukung data.
Meski demikian, koreksi pasar yang tajam tidak boleh diremehkan. Penurunan nilai saham dapat memengaruhi portofolio investor, meningkatkan kehati-hatian perusahaan dalam mencari pendanaan, dan menekan sentimen ekonomi.
Dampaknya terhadap konsumsi rumah tangga atau sektor riil bergantung pada luasnya eksposur masyarakat terhadap pasar modal, kondisi pendapatan, pembiayaan, dan perkembangan ekonomi secara keseluruhan.
Evaluasi MSCI menyoroti transparansi dan aksesibilitas pasar
MSCI pada 15 Oktober 2026 mengumumkan konsultasi atas proposal perubahan klasifikasi indeks Indonesia dari kategori Emerging Market menjadi Standalone Market.
Pengumuman tersebut menyebut kekhawatiran pelaku pasar mengenai kelayakan investasi, struktur kepemilikan saham yang dinilai belum cukup transparan, dan dugaan aktivitas perdagangan terkoordinasi.
MSCI menyatakan keputusan final akan diumumkan paling lambat akhir Juni 2027. Dengan demikian, pengumuman tersebut merupakan proposal yang sedang dikonsultasikan, bukan keputusan final yang sudah berlaku.
Isu yang diangkat MSCI berkaitan dengan transparansi kepemilikan saham, rincian klasifikasi investor, konsentrasi kepemilikan atau High Shareholding Concentration (HSC), serta jumlah saham yang tersedia untuk publik atau free float.
Persoalan tersebut penting bagi investor institusi yang membutuhkan informasi memadai untuk menilai likuiditas, aksesibilitas, dan risiko suatu pasar.
Jika status klasifikasi berubah, persepsi investor serta komposisi portofolio yang mengikuti indeks terkait berpotensi terdampak.
Besarnya dampak aktual tetap bergantung pada keputusan final dan respons pelaku pasar.
Otoritas Jasa Keuangan (OJK) menyatakan akan melanjutkan pembenahan tata kelola pasar modal.
Dalam siaran pers pada 16 Oktober 2026, OJK menyebut reformasi yang telah berjalan mencakup publikasi kepemilikan saham di atas 1 persen, peningkatan rincian klasifikasi investor, publikasi HSC, serta kebijakan peningkatan batas minimum free float.
OJK juga menegaskan perlunya penegakan hukum yang konsisten dan komunikasi berkelanjutan dengan penyedia indeks global serta investor institusi.
Ketua Dewan Komisioner OJK Friderica Widyasari Dewi menyampaikan, “We believe the domestic capital market remains promising and attractive.”
Pernyataan tersebut, yang berarti OJK menilai pasar modal domestik masih memiliki prospek dan daya tarik, disampaikan dengan merujuk pada fundamental ekonomi, pertumbuhan basis investor, valuasi saham, dan kondisi perusahaan.
Pandangan regulator ini merupakan perspektif resmi, tetapi keberhasilannya tetap perlu dinilai melalui pelaksanaan reformasi dan hasil yang dapat diukur.
Dari sisi pemerintah, Wakil Menteri Koordinator Bidang Perekonomian Dradjad Hari Wibowo mengingatkan investor agar tidak menjadikan analisis penyedia indeks sebagai satu-satunya dasar pengambilan keputusan.
Dalam pemberitaan detikFinance pada 16 Oktober 2026, Dradjad mengatakan, “Bahwa MSCI itu punya reputasi tinggi, iya. Bahwa kita juga perlu memperhatikan apa yang mereka sampaikan, iya. Tapi satu yang ingin saya sampaikan, mereka tidak selalu benar.”
Pernyataan tersebut menunjukkan adanya perspektif pemerintah yang kritis terhadap penilaian penyedia indeks global. Namun, hal itu tidak menghapus kebutuhan untuk menindaklanjuti persoalan yang disoroti MSCI.
OJK sendiri menyatakan menghormati pandangan MSCI dan mempertimbangkan masukan yang memerlukan perbaikan lebih lanjut.
Tantangan utamanya adalah membuktikan bahwa perubahan tata kelola diterapkan secara konsisten, transparan, dan menghasilkan perbaikan yang dapat diamati investor.
Fundamental ekonomi perlu dibaca bersama risiko pasar
Pergerakan IHSG tidak identik dengan kondisi seluruh perekonomian Indonesia.
Indeks saham mencerminkan perubahan harga saham perusahaan tercatat, sedangkan gambaran ekonomi nasional juga ditentukan oleh konsumsi rumah tangga, investasi, ekspor, produksi, penyerapan tenaga kerja, inflasi, dan kondisi fiskal.
Karena itu, koreksi pasar modal tidak otomatis berarti Indonesia mengalami kehancuran ekonomi.
Sebaliknya, indikator makroekonomi yang positif juga tidak berarti tekanan pasar saham dapat diabaikan.
Data pertumbuhan ekonomi, realisasi investasi, ekspor, dan aktivitas sektor riil perlu disajikan menggunakan periode yang sebanding dan bersumber dari lembaga resmi seperti Badan Pusat Statistik, Bank Indonesia, serta Kementerian Investasi dan Hilirisasi/BKPM.
Angka pertumbuhan atau investasi yang kuat dapat menjadi konteks untuk menilai daya tahan ekonomi, tetapi tidak dapat digunakan sendirian untuk membantah risiko yang sedang dihadapi pasar modal.
Sebagai pembanding historis, CNBC Indonesia memberitakan IHSG menembus level 9.000 pada 8 Januari 2026 dengan kapitalisasi pasar mencapai Rp16.434 triliun.
Capaian tersebut memperlihatkan bahwa pasar saham dapat mengalami perubahan signifikan dari satu periode ke periode lainnya.
Namun, level indeks dan kapitalisasi pasar pada Januari tidak menjamin kenaikan berkelanjutan ataupun menghapus risiko koreksi pada Oktober.
Transparansi pemilik manfaat dan penegakan aturan menjadi kunci
Pembenahan pasar modal juga berkaitan dengan transparansi Ultimate Beneficial Owner (UBO), yaitu individu yang pada akhirnya memiliki atau mengendalikan perusahaan meskipun kepemilikan formal dilakukan melalui entitas lain.
Keterbukaan informasi pemilik manfaat membantu regulator dan investor memahami siapa yang berada di balik struktur kepemilikan perusahaan, sekaligus mengidentifikasi potensi konflik kepentingan dan risiko konsentrasi saham.
Pemberitaan mengenai Maria Tiurma dan PT Refined Bangka Tin (RBT) dapat menjadi konteks untuk membahas pentingnya penelusuran pemilik manfaat dalam tata kelola korporasi.
Namun, informasi mengenai kepemilikan atau status sebagai pemilik manfaat tidak dengan sendirinya membuktikan keterlibatan seseorang dalam tindak pidana.
Pembahasan kasus tersebut harus merujuk pada dokumen hukum dan pemberitaan yang dapat diverifikasi, serta membedakan fakta kepemilikan, dugaan, dan status hukum pihak terkait.
Di pasar saham, pengungkapan HSC dan penguatan ketentuan free float juga penting untuk meningkatkan kualitas informasi mengenai saham yang benar-benar tersedia bagi publik.
Pengawasan transaksi yang tidak wajar dan penindakan terhadap pelanggaran harus dilakukan berdasarkan bukti, prosedur yang berlaku, dan keterbukaan informasi.
Jika terdapat tindakan regulator terhadap emiten tertentu, statusnya harus dijelaskan secara tepat, apakah masih berupa pemeriksaan, dugaan pelanggaran, sanksi administratif, atau putusan hukum.
Pada akhirnya, gejolak IHSG dan rupiah perlu dibaca sebagai peringatan mengenai risiko pasar sekaligus momentum untuk memperkuat tata kelola.
Pemerintah dan regulator perlu menunjukkan hasil reformasi melalui transparansi kepemilikan, peningkatan kualitas keterbukaan informasi, pengawasan perdagangan, serta penegakan aturan yang konsisten.
Bagi investor, keputusan sebaiknya didasarkan pada analisis risiko, kondisi fundamental, dan informasi yang terverifikasi, bukan kepanikan ataupun optimisme yang tidak terukur.
Dengan demikian, penilaian terhadap pasar modal Indonesia tidak cukup hanya dengan menghitung jumlah trading halt atau melihat satu hari penurunan indeks.
Ukuran yang lebih substantif adalah kemampuan pasar menyediakan informasi yang dapat dipercaya, melindungi investor, menjaga perdagangan yang tertib dan adil, serta memperbaiki persoalan yang menjadi perhatian pelaku pasar domestik maupun global.

Be First to Comment